Koľko vám banka požičia na hypotéku? Výpočet z príjmu na príkladoch
Koľko si môžete požičať, neurčuje banka podľa nálady, ale dva limity NBS. Ukážeme na príkladoch, ako ich spočítať, a prečo vás aj nevyčerpaná kreditka môže pripraviť o 15 000 €.
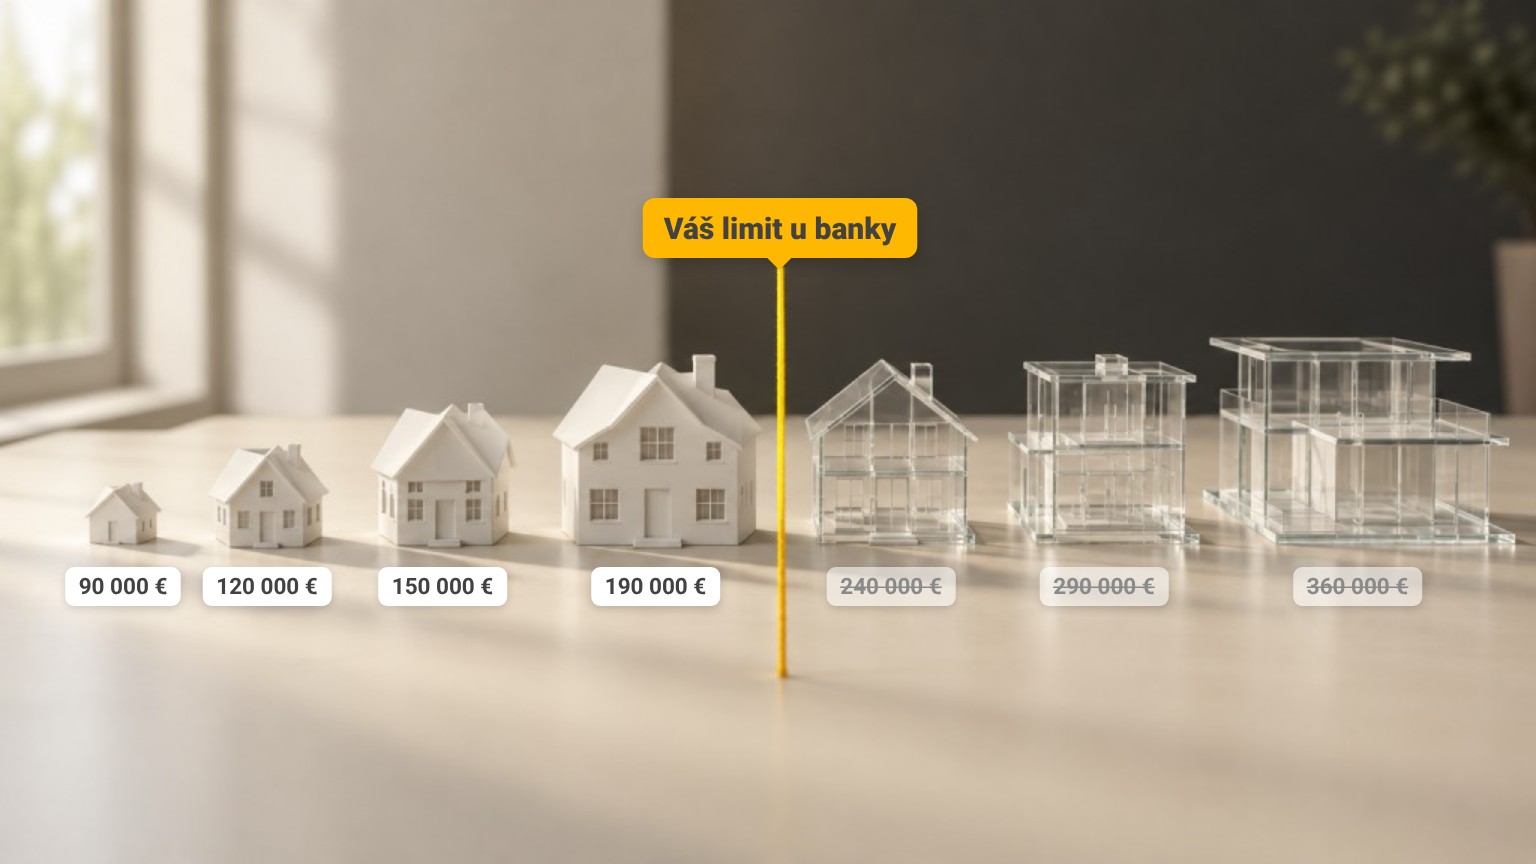 AI obrázok
Skôr než pôjdete na prvú obhliadku, oplatí sa vedieť jedno číslo: koľko vám banka reálne požičia. Ušetríte si sklamanie aj čas. A dobrá správa je, že si ho viete spočítať sami, lebo pravidlá sú pre všetky banky rovnaké. Určuje ich Národná banka Slovenska.
Spočítajte si, koľko vám banka požičia →
Dva limity, rozhoduje ten prísnejší
Banka si vašu žiadosť prepočíta dvoma spôsobmi a požičia vám menšiu z oboch súm.
1. Celkový dlh (DTI). Všetky vaše úvery spolu môžu byť najviac osemnásobok ročného čistého príjmu. Pri čistom príjme 1 500 € mesačne je to 8 × 18 000 € = 144 000 €.
2. Mesačná splátka (DSTI). Splátky všetkých úverov môžu zobrať najviac 60 % z toho, čo vám ostane po odpočítaní životného minima. Pre jedného dospelého je to dnes 295,22 €, za ďalšieho dospelého v domácnosti 205,96 € a za každé dieťa 134,80 €.
Je tu však háčik. Banka nepočíta splátku pri dnešnom úroku, ale pri úroku vyššom o 2 percentuálne body (najviac 6 %). Overuje tak, či zvládnete splácať, aj keď sadzby stúpnu.
Príklad 1: jednotlivec s príjmom 1 500 €
Peter má 30 rokov, čistý príjem 1 500 € a žiadne iné úvery.
- Po odpočítaní životného minima mu ostane 1 204,78 €. Na splátky môže ísť 60 %, teda 722,87 €.
- Takú splátku pri prísnejšom úroku 5,8 % utiahne úver asi 123 000 €.
- Podľa DTI by mohol mať až 144 000 €, rozhoduje však nižšia suma.
Peter si teda požičia približne 123 000 €, skutočná splátka pri 3,8 % bude asi 573 €. Pri hypotéke na 80 % hodnoty si môže kúpiť byt asi za 153 000 €, zvyšných 30 000 € musí mať vlastných.
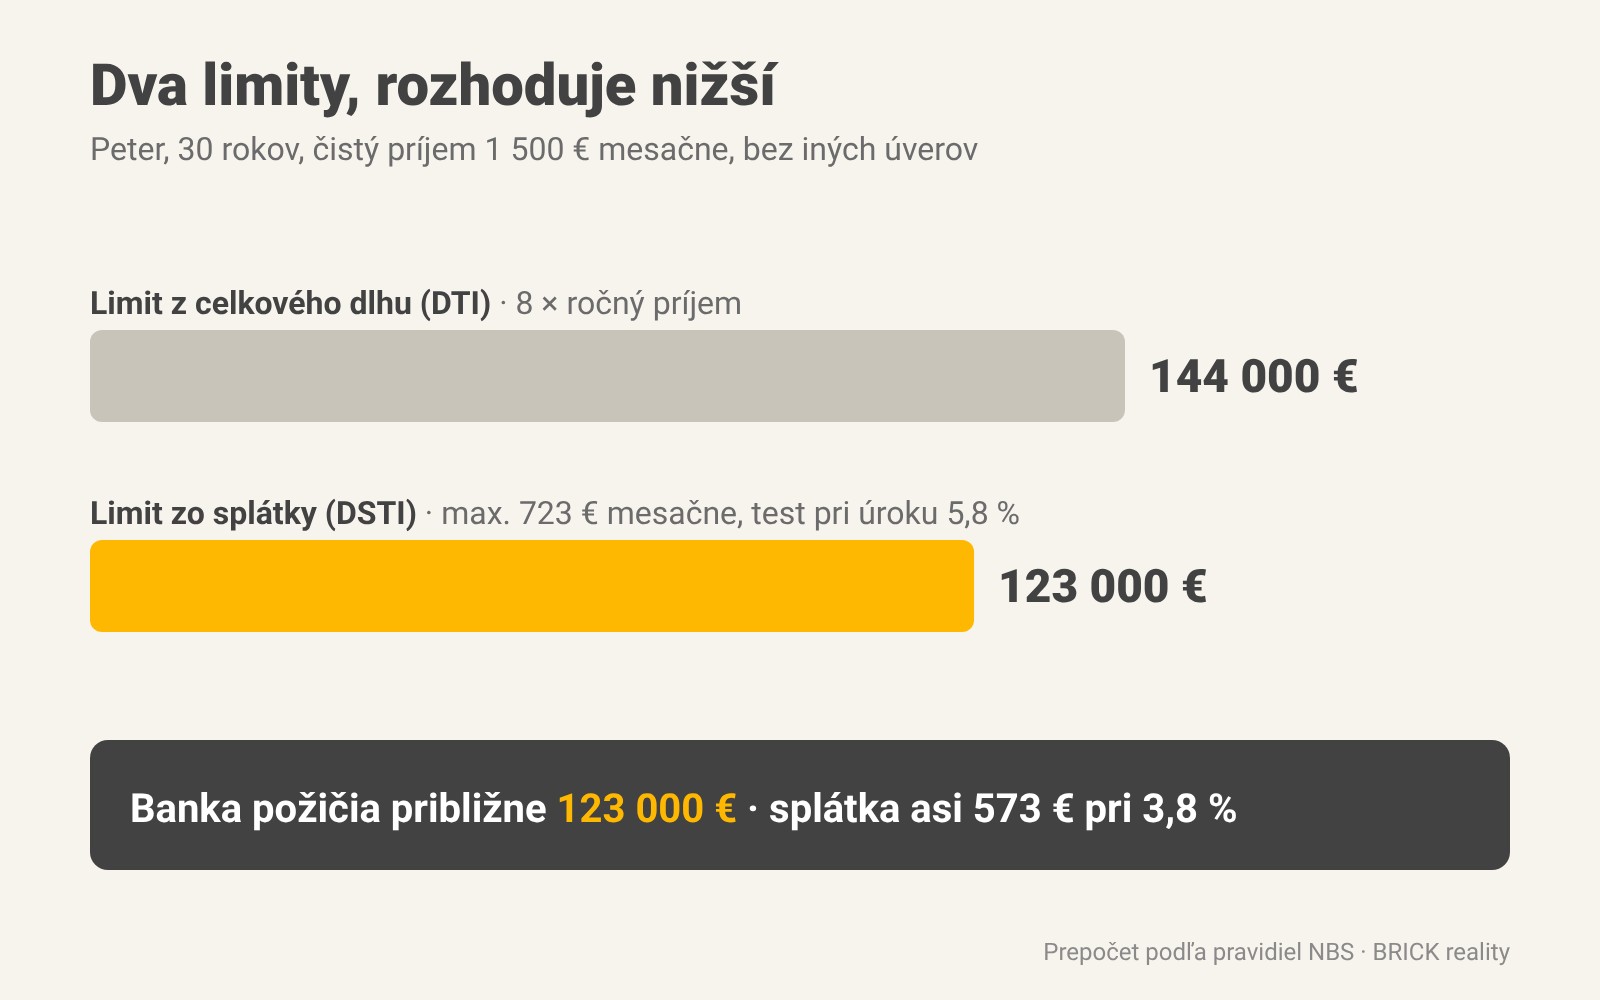 Graf: limit z celkového dlhu 144 000 €, limit zo splátky 123 000 €, banka požičia nižšiu sumu
Príklad 2: pár s dieťaťom
Jana (30) a Marek (32) zarábajú spolu 2 600 € čistého a majú jedno dieťa.
- Životné minimum domácnosti je 635,98 €, na splátky im ostáva 1 178 €.
- Banka im požičia približne 200 000 € (DTI by dovolilo až 249 600 €).
- Pri 80 % hypotéke to stačí na nehnuteľnosť asi za 250 000 €.
Čo vám sumu nenápadne zníži
Kreditka a povolené prečerpanie, aj keď ich nepoužívate. Banka počíta, akoby ste limit mali vyčerpaný: 3 % z limitu ako mesačnú splátku a 20 % z limitu do celkového dlhu. Ak by Jana s Marekom mali kreditky s limitom spolu 3 000 €, ich hypotéka klesne z 200 000 € na 185 000 €. Kreditku, ktorú nepotrebujete, netreba rušiť hneď. Stačí, aby bola zrušená pred čerpaním hypotéky. Kedy a ako presne, vám povie finančný sprostredkovateľ.
Leasing alebo úver na auto. Splátka 250 € mesačne ich hypotéku zníži až na 158 000 €. To je o 42 000 € menej.
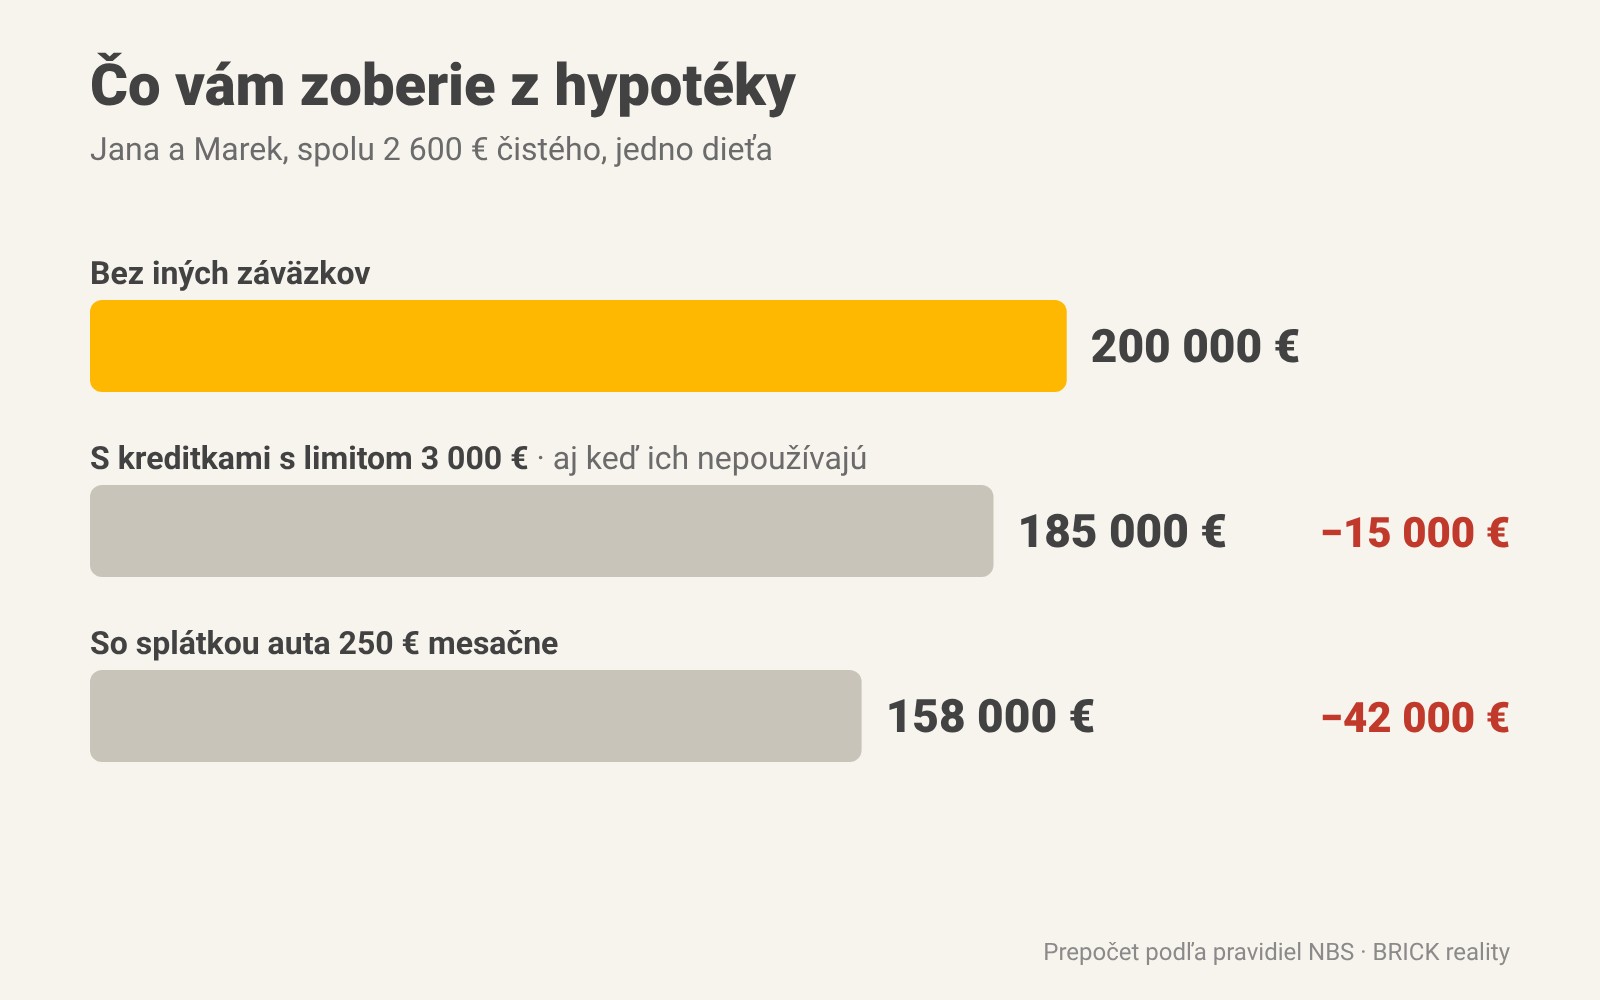 Graf: hypotéka páru bez záväzkov 200 000 €, s kreditkami 185 000 €, so splátkou auta 158 000 €
Vek nad 40 rokov a splácanie po 65. Rozhoduje, kedy hypotéka skončí. Ak ju splatíte do 65 rokov, platí osemnásobok v akomkoľvek veku. Ak by ste splácali aj po 65. narodeninách, násobok sa za každý rok veku nad 40 zníži o štvrtinu. Štyridsaťpäťročný Peter so splatnosťou do 65 rokov má limit 144 000 €, so splatnosťou do 70 rokov už len 121 500 €.
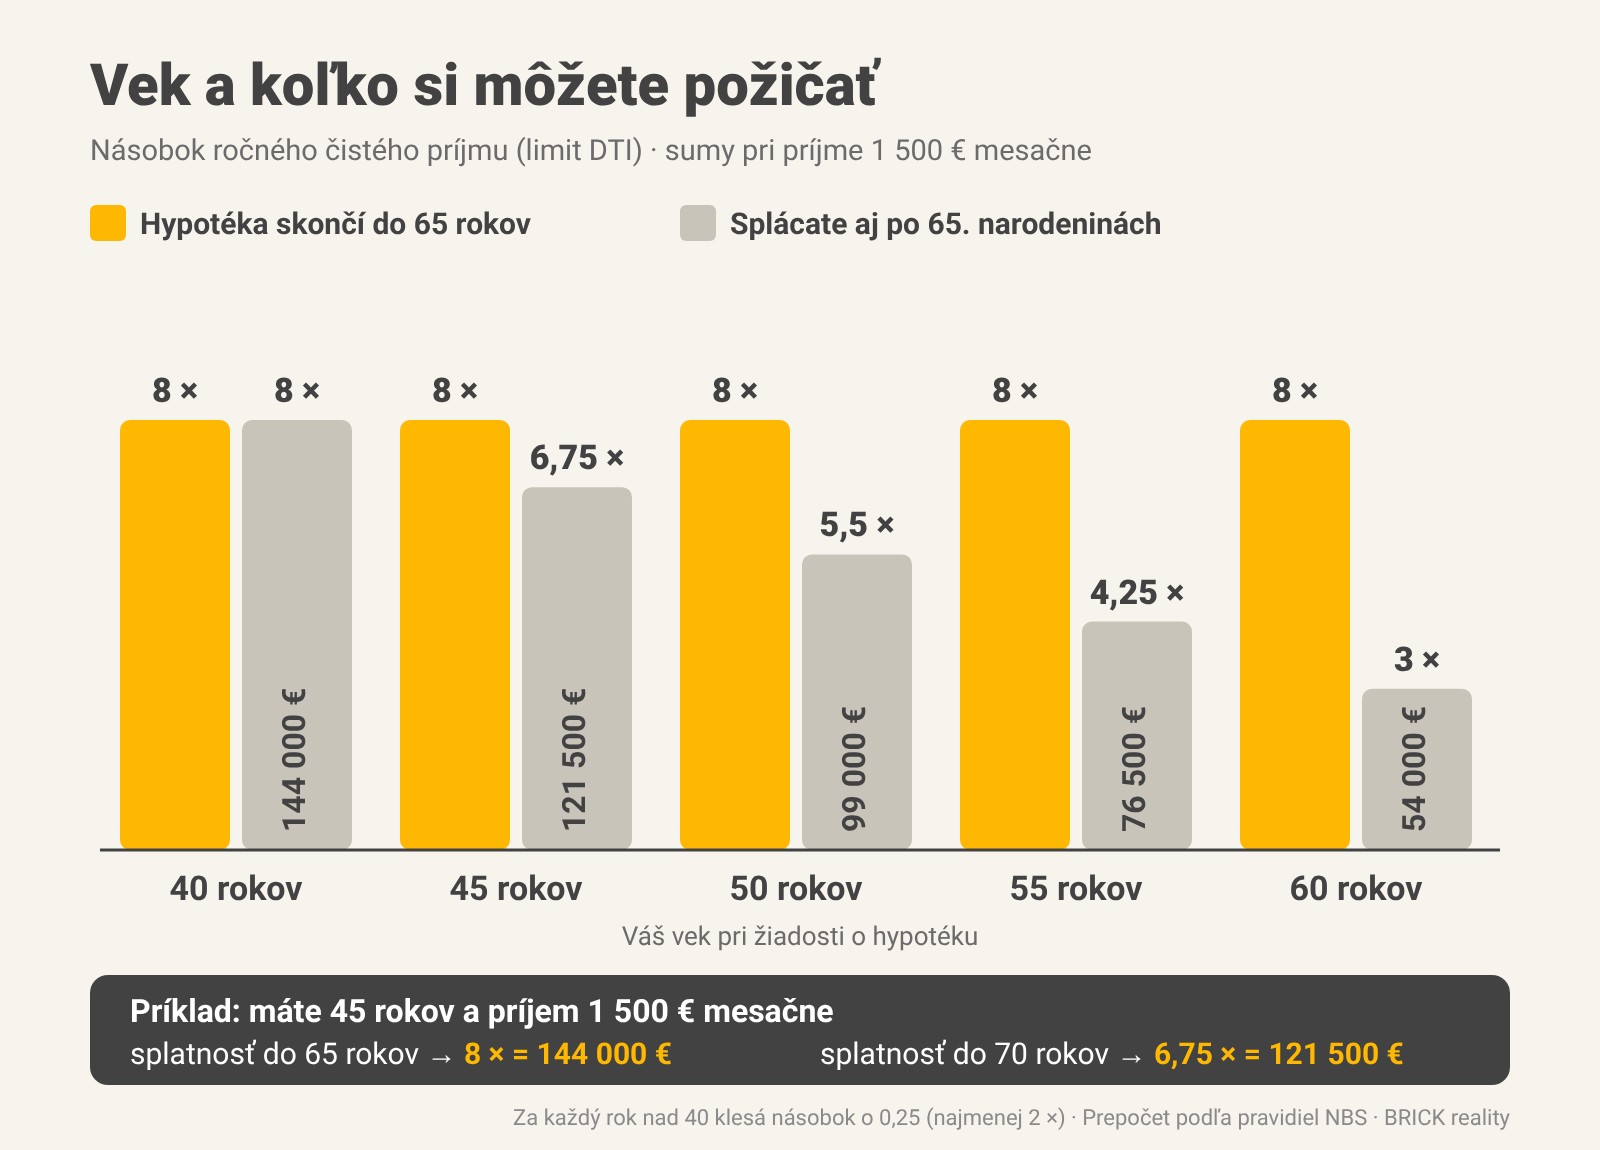 Graf: ak hypotéka skončí do 65 rokov, limit je 8-násobok príjmu; ak splácate aj po 65, klesá s vekom pri žiadosti až na 3-násobok v 60 rokoch
Kratšia splatnosť. Pri 20 rokoch namiesto 30 je splátka vyššia, takže Peter by si požičal len asi 102 000 €.
Čo sa mení od januára 2027
Limity príjmu ostávajú rovnaké. Mení sa, koľko percent z ceny nehnuteľnosti môže banka požičať:
- mladí do 35 rokov, ktorí ešte nevlastnia bývanie: až 90 %,
- ostatní pri prvej či druhej nehnuteľnosti: 80 %,
- pri tretej a ďalšej nehnuteľnosti: 70 %.
Pre Petra to znamená, že od roku 2027 mu bude stačiť menej vlastných peňazí. Pri úvere 123 000 € a 90 % hypotéke dosiahne na byt asi za 136 600 €, vlastných peňazí bude potrebovať len asi 13 700 €.
Banky navyše môžu malej časti klientov urobiť výnimku z limitov. Nie je na ňu nárok, ale dobrý finančný sprostredkovateľ vie, kde a pre koho ju získať.
Nehrajte sa na hypotekárneho experta
Poznáme to. Klient si prečíta dva články, prepočíta si to v kalkulačke a ide do banky sám, veď je to len hypotéka. A potom príde zamietnutie. Kvôli kreditke zo študentských čias, o ktorej už ani nevedel. Kvôli tomu, že banka mu zo živnosti započítala len časť príjmu. Alebo preto, že podal žiadosť v troch bankách naraz a každá zanechala stopu v úverovom registri.
Hypotéka sa nevybavuje, hypotéka sa pripravuje. Vopred treba zistiť, čo o vás hovorí úverový register, ktoré úvery a limity zrušiť a kedy, ako doložiť príjem a ktorá banka vám požičia najviac. Zlý zápis v registri sa vás môže držať roky. A byt, ktorý ste chceli, medzitým kúpi niekto iný.
Preto spolupracujeme len s finančnými sprostredkovateľmi, ktorí to robia každý deň a háčiky poznajú skôr, než na ne narazíte. Nie s tými, čo sa na odborníkov len hrajú. Najprv to spolu prejdete a nastavíte, až potom idete do banky.
Spočítajte si to za seba
V našej kalkulačke financovania zadáte príjem, vek, deti a prípadné úvery. Hneď uvidíte, koľko vám banka požičia, za koľko si môžete kúpiť nehnuteľnosť a koľko vlastných peňazí budete potrebovať. Pri každom našom inzeráte nájdete aj odhad, aký príjem treba na jeho kúpu.
Ak chcete porovnanie ponúk viacerých bánk, výsledok nám pošlite priamo z kalkulačky. Ozve sa vám spolupracujúci finančný sprostredkovateľ registrovaný v NBS, bez záväzku.
Spočítajte si, koľko vám banka požičia →
Výpočty sú orientačné. Konkrétna banka môže pri posudzovaní príjmu postupovať prísnejšie (napríklad pri príjme zo živnosti či z prenájmu).